
 الدعم
توقعات سهم ميكرون: طلب الذكاء الاصطناعي والمنافسة الصينية والمستويات الفنية الرئيسية
يثير التراجع الأخير في سهم ميكرون تساؤلًا يتجاوز المنافسة القادمة من الصين. فسوق الذاكرة أصبحت أكثر ربحية مع ارتفاع الطلب على حلول الذاكرة المتقدمة اللازمة للبنية التحتية للذكاء الاصطناعي، لكن هذه الهوامش المرتفعة تمنح المنافسين أيضًا حافزًا أكبر لتوسيع طاقتهم الإنتاجية.
إذا استمر الطلب المرتبط بالذكاء الاصطناعي قويًا، فقد تتمكن ميكرون من استيعاب الضغوط التنافسية.
لا تحتاج شركة CXMT إلى تجاوز ميكرون في ذاكرة النطاق الترددي العالي (HBM) حتى تؤثر في معنويات المستثمرين أو تضغط على الأسعار في فئات الذاكرة الأخرى.
سيعزز التحرك فوق مستوى 1,035.50 دولارًا السيناريو الصاعد، مع إعادة استهداف منطقة 1,080–1,100 دولار.
طموحات الصين الإنتاجية تمثل مصدر القلق
أثار تطوير شركة CXMT خلايا 4F لذاكرة الخوادم مخاوف بشأن قدرتها على زيادة كثافة الذاكرة وتعزيز منافستها للمصنعين في السوق. كما سلط إيلون ماسك الضوء على قدرة الصين على توسيع الإنتاج بسرعة بمجرد إتقان تقنية معينة.
ولا يتمثل الخطر بالنسبة إلى ميكرون بالضرورة في قدرة CXMT على مجاراة منتجاتها الأكثر تقدمًا في الوقت الحالي، بل في احتمال أن تؤدي زيادة الطاقة الإنتاجية الصينية إلى رفع المعروض من أنواع الذاكرة التقليدية، ما يضغط على الأسعار ويقلص مستويات الربحية الاستثنائية التي يتمتع بها المصنعون حاليًا.
عندما يتجاوز الطلب المعروض، ترتفع الأسعار والهوامش بسرعة
تعمل المعادلة نفسها في الاتجاه المعاكس عندما تتوسع الطاقة الإنتاجية بوتيرة أسرع من نمو الطلب. وفي هذه الحالة، قد يؤدي فائض المعروض إلى تراجع الأسعار والهوامش، حتى إذا استمر الطلب في النمو.
ولا تحتاج CXMT إلى تجاوز ميكرون في سوق ذاكرة النطاق الترددي العالي حتى تؤثر في معنويات المستثمرين أو تنافسها سعريًا في فئات الذاكرة الأخرى.
لكن حجم هذا التهديد لا يزال غير محسوم. فالإنتاج التجاري ومعدلات العائد التصنيعي واعتماد المنتجات من جانب العملاء وإمكانية الوصول إلى الأسواق الدولية، كلها عوامل ستحدد سرعة تحول التطور التقني لدى CXMT إلى منافسة فعلية ذات تأثير ملموس.
طلب الذكاء الاصطناعي يغير هيكل أرباح ميكرون
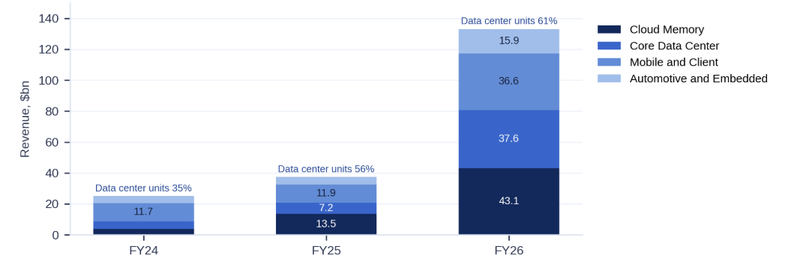
تدخل ميكرون هذه المرحلة التنافسية مع ارتباط متزايد أعمالها بالبنية التحتية السحابية ومراكز البيانات. وقد مثلت هذه الأنشطة 61% من إيرادات الشركة في عام 2026، مقارنة بـ 35% في السنة المالية 2024.
ويجعل هذا التحول الشركة أكثر تعرضًا للإنفاق على البنية التحتية للذكاء الاصطناعي، لكنه يطرح في الوقت نفسه سؤالًا أكثر أهمية للمستثمرين: إلى أي مدى يمكن أن تستمر بيئة التسعير الحالية؟
فالطلب القوي على ذاكرة الخوادم وذاكرة النطاق الترددي العالي يمكن أن يدعم الربحية، لكن استمرار هذه العوائد يعتمد على مواصلة العملاء استثماراتهم، إلى جانب انضباط المعروض في السوق.
إذا ظل الطلب المرتبط بالذكاء الاصطناعي قويًا، فقد تتمكن ميكرون من تحمل الضغوط التنافسية في سوق الذاكرة التقليدية، مع الحفاظ على موقعها القيّم في المنتجات المتقدمة. أما إذا توسعت الطاقة الإنتاجية بوتيرة أسرع من الطلب، فقد يؤدي انخفاض الأسعار إلى الضغط على الأرباح حتى قبل أن يتمكن المنافسون من مجاراة أكثر تقنياتها تطورًا.
المصدر: ميكرون
الهوامش تعكس قوة الربحية، لكن التدفقات النقدية مهمة أيضًا
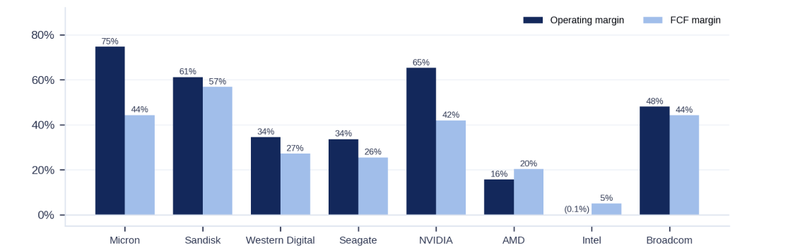
وفقًا لمقارنة الهوامش المقدمة، تتقدم ميكرون على إنفيديا وسان ديسك وبرودكوم في هامش الربح التشغيلي، بنسبة 75% مقابل 65% و61% و48% على التوالي. وتشير هذه الأرقام إلى قوة الربحية التشغيلية، رغم أن هوامش ميكرون تظل شديدة الحساسية لأسعار الذاكرة ودورة الصناعة.
في المقابل، تتصدر سان ديسك المقارنة في هامش التدفق النقدي الحر عند 57%، تليها برودكوم وميكرون بنسبة 44% لكل منهما، ثم إنفيديا عند 42%.
وتوضح هذه المقارنة أن ترتيب الشركات وفقًا للربحية التشغيلية لا يتطابق بالضرورة مع ترتيبها من حيث توليد النقد. فالإنفاق الرأسمالي ورأس المال العامل واختلاف نماذج الأعمال قد تؤدي إلى تباين واضح بين الأرباح التشغيلية المعلنة والنقد المتبقي بعد الاستثمار.
المصدر: ميكرون
النظرة الفنية
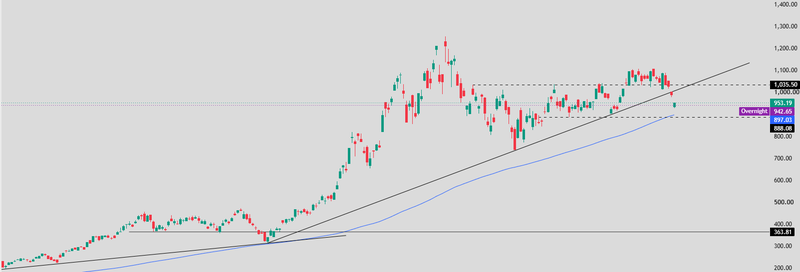
لا يزال الاتجاه العام إيجابيًا، لكن الزخم الصاعد فقد بعض قوته منذ وصول السهم إلى قممه الأخيرة. وقد أدى الفشل المتكرر في الحفاظ على المكاسب بالقرب من مستوى 1,100 دولار إلى تكوين منطقة مقاومة يظهر عندها ضغط بيعي متجدد.
ويشير الاختراق الأخير لخط الاتجاه الصاعد هبوطًا إلى ضعف الزخم على المدى القصير. فقد المشترون جزءًا من سيطرتهم، رغم بقاء المتوسط المتحرك بالقرب من 900.83 دولار دون اختراق هابط واضح.
وأصبحت المنطقة الممتدة بين 888.08 و900.83 دولار محور الاختبار الرئيسي للسهم. فالثبات فوقها قد يسمح للتراجع الحالي بالاستقرار، بينما سيزيد كسرها من مخاطر الدخول في تصحيح أعمق.
السيناريوهات المقبلة
قد يؤدي الحفاظ على منطقة الدعم بين 888 و901 دولار، بالتزامن مع استعادة خط الاتجاه الذي جرى كسره، إلى تحسين فرص التعافي نحو 1,000–1,035.50 دولار. وسيعزز التحرك فوق 1,035.50 دولار السيناريو الصاعد، مع عودة منطقة المقاومة بين 1,080 و1,100 دولار إلى دائرة الاهتمام. أما اختراق هذه المنطقة، فقد يفتح المجال لمحاولة جديدة للوصول إلى القمم السابقة.
في المقابل، ستزداد النظرة الفنية ضعفًا إذا بقي السعر دون خط الاتجاه المكسور، وتمكن البائعون من دفعه إلى ما دون 888.08 دولار بصورة حاسمة. وقد يفتح ذلك الطريق أمام 850 دولارًا، تليها منطقة 800 دولار. كما أن فشل السهم في استعادة مستوى 900–901 دولار بعد هذا الكسر سيعزز السيناريو الهابط.
في الوقت الحالي، لا يزال الاتجاه الصاعد طويل الأجل قائمًا، لكن كسر خط الاتجاه نقل التوازن على المدى القريب نحو مزيد من الحذر. وستحدد منطقة 888–901 دولار ما إذا كان المشترون قادرين على احتواء التراجع، أم أن الضغوط البيعية تكتسب زخمًا إضافيًا. أما التعافي فوق 1,035.50 دولار، فسيقدم إشارة أوضح إلى عودة الزخم الصاعد.
المصدر: Trading view


